

Quais KPIs monitorar em embedded finance: as 4 perguntas que o painel precisa responder
Neste artigo
A armadilha em embedded finance não é falta de métrica, é o contrário: dá para medir quase tudo, e time nenhum decide olhando cinquenta números. A pergunta certa sobre KPIs em embedded finance não é “o que dá para medir”, é “quais poucos indicadores mudam uma decisão minha esta semana”.
O padrão é claro: quem mede muito e decide pouco perde para quem escolhe de cinco a dez KPIs e age sobre eles. Por isso este guia organiza os indicadores por decisão, não por categoria, em torno de quatro perguntas que um bom painel precisa responder.
O que um bom painel de embedded finance precisa responder
Um painel financeiro não existe para exibir número, existe para responder pergunta. Em embedded finance, quatro delas dão conta do essencial:
- A operação paga?
- O usuário adota?
- O risco está sob controle?
- O motor aguenta?
Se um KPI não ajuda a responder uma dessas quatro, ele provavelmente está ali para decorar, não para decidir. O resto do guia percorre as quatro.
A operação paga?
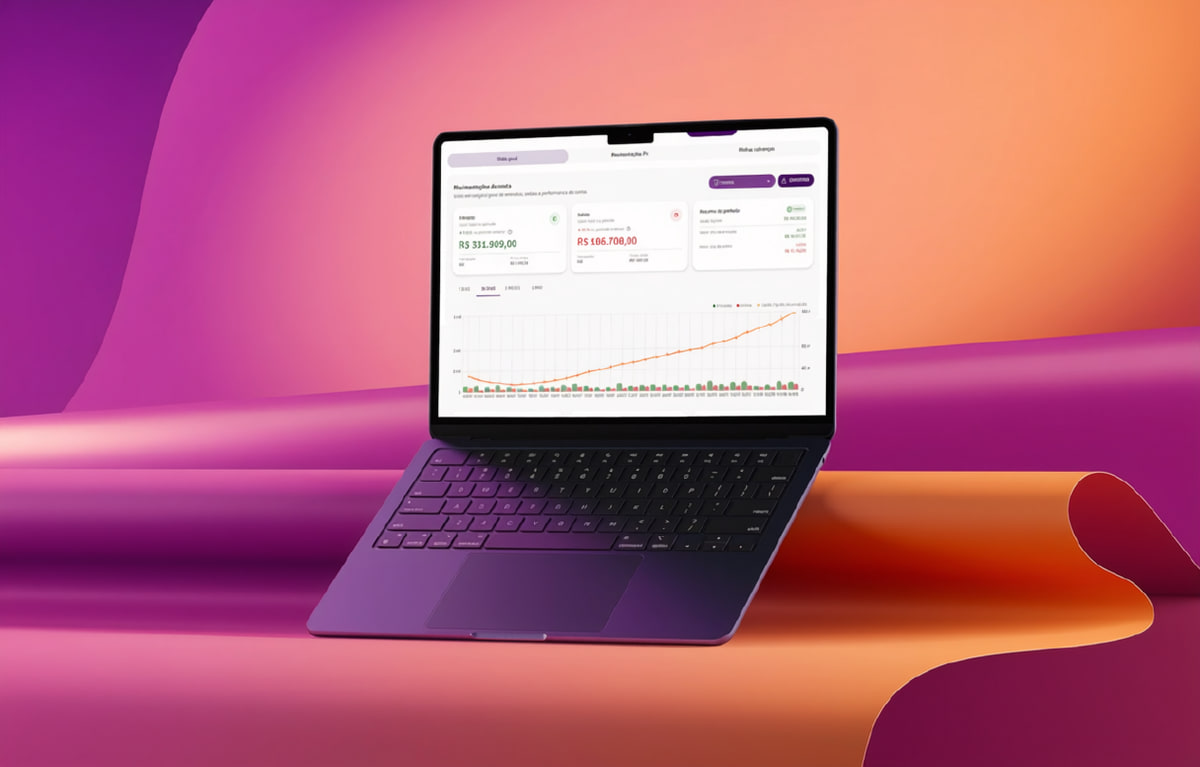
Aqui moram os indicadores de que o embedded finance está virando receita, não só custo:
- Volume total transacionado. O fluxo que passa pela operação, entradas e saídas. Dá a dimensão e o teto de receita.
- Receita por cliente ativo. Quanto cada cliente que usa de fato os produtos financeiros contribui. Separa base grande de base rentável.
- CAC (custo de aquisição de cliente). Quanto custa trazer cada cliente ativo. Sozinho não diz nada, cruzado com receita por cliente diz tudo.
- Churn financeiro. Quantos pararam de usar os produtos embarcados no período. É o vazamento que corrói o resto.
O erro comum é olhar volume transacionado isolado e comemorar. Volume alto com receita por cliente baixa e churn alto é operação que roda muito e ganha pouco.
O usuário adota?
Embedded finance só paga se o cliente final usar. Adoção é o KPI que antecede a receita:
- Taxa de adoção de novo produto. Quantos clientes migram para uma funcionalidade nova (cartão, split, cobrança). Mede se o que você embarca pega.
- NPS. Satisfação e lealdade de quem usa. Número frio, mas o mais honesto sobre continuar ou sair.
- Fricção e erro na jornada. Tentativa frustrada, falha de cadastro, rejeição no onboarding. Aqui entra a rejeição por KYC: se muita gente trava na porta, você perde cliente antes de ativar. Vale cruzar com o processo de KYC, porque fricção demais e fraude de menos são o mesmo botão puxado para lados opostos.
Adoção baixa com NPS baixo não é problema de marketing, é o produto financeiro incomodando dentro da sua jornada.
O risco está sob controle?
Operação financeira sem olho no risco escala o problema junto com a receita:
- Transações sinalizadas por suspeita de fraude. Dimensiona a exposição e calibra o antifraude. Quando quem compra é um agente de IA, parte dos sinais clássicos deixa de valer.
- Percentual de documento recusado no KYC. Fala da qualidade do onboarding e da política de cadastro. Alto demais trava cliente bom, baixo demais deixa entrar o ruim.
- Tempo de resposta a alerta regulatório. Quanto a operação leva para tratar uma sinalização de PLD ou compliance. É o que a auditoria olha.
Esses números não são só do time de risco, são do negócio. No arranjo de embedded finance, a instituição parceira licenciada responde pela conformidade perante o Banco Central, mas o painel é seu, e é ele que avisa antes de o incidente virar multa.
O motor aguenta?
A parte que o cliente não vê e que derruba a operação quando falha:
- Tempo de processamento de transação. Lentidão vira abandono e reclamação.
- Disponibilidade dos sistemas. Quanto tempo no ar. Cada minuto fora é transação perdida.
- Falha técnica por integração. Onde a costura entre sistemas quebra.
- Atualização de ledger e conciliação. Se o registro financeiro não bate em tempo real, o crescimento amplia o erro.
Esse bloco é o que uma camada de orquestração deveria carregar por você. Se a operação depende de vários fornecedores costurados na mão, esses quatro números pioram com a escala. Tratamos a base de recebimento e conciliação no post sobre integração de gateway.
Como escolher os 5 a 10 que importam
Ninguém decide bem olhando trinta KPIs. A disciplina é escolher poucos e usá-los:
- Comece pelo objetivo do ciclo. Crescimento, rentabilidade ou redução de risco. O objetivo define quais das quatro perguntas pesam mais agora.
- Escolha de cinco a dez indicadores que respondam se você está avançando nesse objetivo. Mais que isso, ninguém acompanha.
- Garanta dado confiável e atualizado. KPI alimentado por planilha manual atrasada decide errado.
- Revise por ciclo. O que importava no piloto não é o que importa na escala. Painel bom muda com a operação.
KPI que não muda uma decisão é relatório, não indicador. Se você olha um número todo mês e nunca agiu sobre ele, tire do painel.
Conclusão
Medir não é o objetivo, decidir é. O painel de embedded finance que funciona é o que responde, em poucos números, se a operação paga, se o usuário adota, se o risco está sob controle e se o motor aguenta.
Se você está montando ou revendo esse painel e quer desenhar a operação por trás dele com a marca no seu produto, o time da Be.izi ajuda a estruturar. Falar com especialista
A Be.izi é uma empresa de tecnologia. Os produtos e serviços financeiros são ofertados e operados por instituições parceiras autorizadas a funcionar pelo Banco Central do Brasil. A Be.izi não é uma instituição financeira e não capta, custodia ou movimenta recursos em nome próprio.
Perguntas frequentes
O que são KPIs em embedded finance? São métricas que traduzem o desempenho dos produtos financeiros embarcados na sua operação: receita, adoção, risco e eficiência. Servem para acompanhar a saúde do negócio e apontar onde ajustar, respeitando as responsabilidades regulatórias do arranjo.
Quais KPIs acompanhar nas operações financeiras? Os principais se agrupam em quatro frentes: se a operação paga (volume transacionado, receita por cliente ativo, CAC, churn), se o usuário adota (adoção de novo produto, NPS, fricção na jornada), se o risco está sob controle (transação sinalizada, documento recusado no KYC, resposta a alerta) e se o motor aguenta (processamento, disponibilidade, conciliação).
Como medir o sucesso em embedded finance? Combinando as quatro frentes: financeiro, experiência, risco e eficiência. Nenhuma sozinha conta a história. O ideal é escolher poucos indicadores por frente, alinhados ao objetivo do ciclo, e revisar conforme a operação amadurece.
Quantos KPIs uma operação deve acompanhar? Entre cinco e dez. Menos que isso deixa pontos cegos, mais que isso ninguém acompanha de verdade. A qualidade e o uso dos indicadores valem mais que a quantidade.
Como escolher os KPIs ideais? Parta do objetivo do ciclo (crescimento, rentabilidade, risco), escolha os indicadores que respondem se você está avançando nele, garanta dado confiável e revise por período. KPI que não muda decisão sai do painel. Para o contexto maior, veja como integrar serviços financeiros.
Continue lendo
Comércio agêntico: quando o comprador é um software, quem autoriza a compra?
Comércio agêntico: quando agentes de IA compram pelo cliente, quem autoriza o agente, com que limite e como provar depois. O que muda para quem embarca finance.
BaaS: como funciona o Banking as a Service e quando ele faz sentido
BaaS (Banking as a Service): como funciona, quem responde pelo quê e quando embarcar serviços financeiros com marca própria faz sentido para a sua empresa.
Embedded finance para CTOs no Brasil: arquitetura, build vs orquestrar e compliance
Embedded finance para CTOs no Brasil: o que muda na arquitetura, quando construir ou orquestrar, e como o compliance entra sem travar o produto.